

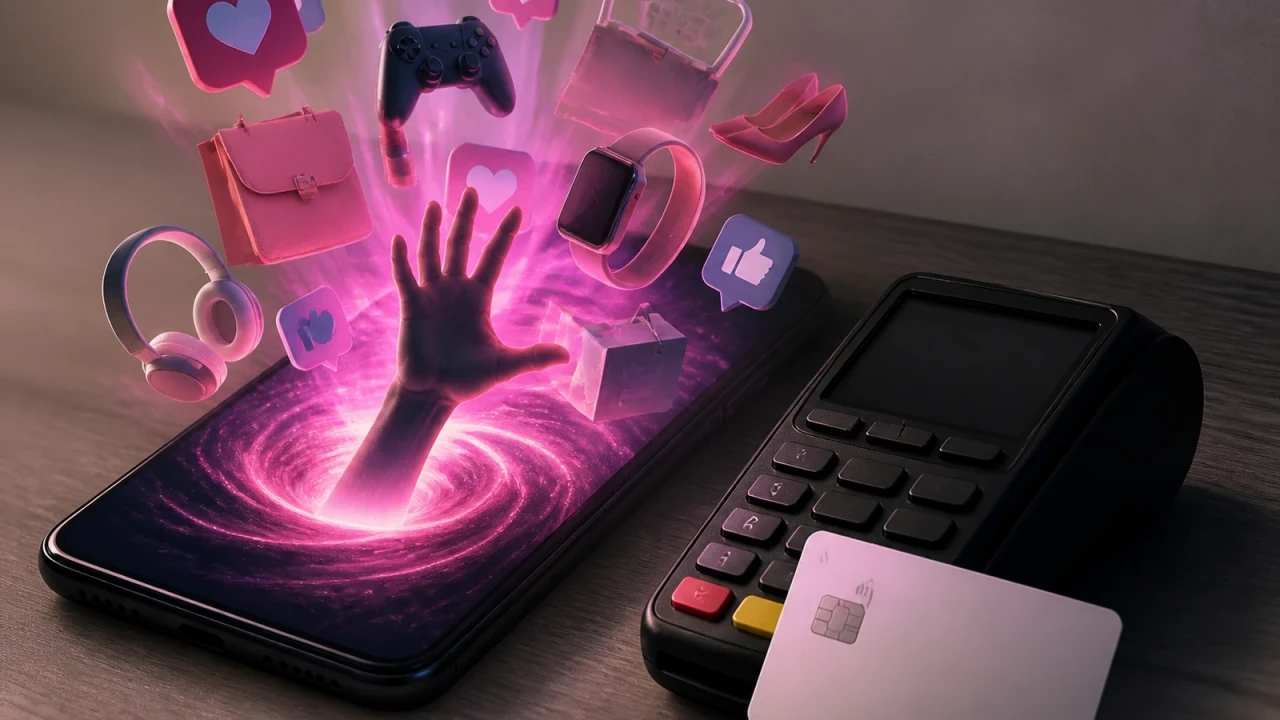
Ekonomim’in değerlendirmesine göre sosyal medya platformlarındaki hızlı yönlendirme ve satın alma butonları, kullanıcıları gelirlerinin ötesinde harcama yapmaya teşvik ederek bireysel borç stokunu artırıyor. Haberde, dijital içerik üreticilerinin tanıttığı ürünlere tek tıkla ulaşmanın özellikle genç kuşaklarda kontrolsüz kredi kartı kullanımına zemin hazırladığı aktarılıyor.
Dijital vitrinler alışveriş kararını kısaltıyor
Metinde, sosyal medya platformlarının yalnızca iletişim mecrası olmaktan çıkıp küresel ticaretin dinamik satış alanlarına dönüştüğü belirtiliyor. Kullanıcıların ilgi alanlarını anlık analiz eden algoritmaların, içerik üreticilerinin paylaşımlarını doğrudan satın alma butonlarıyla entegre ettiği; bunun da bir ürünü görme ile satın alma arasındaki düşünme süresini saniyeler seviyesine indirdiği ifade ediliyor.
Haberde bu hızın, rasyonel bütçe planlamasını zayıflattığı ve planlanmamış harcamaların önünü açtığı vurgulanıyor. Ekran başında geçirilen sürenin artmasının, bireyleri sürekli bir şeyler edinme baskısı altında bıraktığı da aynı değerlendirmede öne çıkarılıyor.
Borçlanma kanalları ve maliyet baskısı
Ekonomim’in aktardığı çerçevede, kredi kartları ve kredili mevduat hesaplarının yanı sıra dijital ticarete entegre edilen Şimdi Al, Sonra Öde (BNPL) sistemleri bu hızlı tüketim akışının başlıca finansman kaynakları arasında yer alıyor. Yazıda, genç kitlelerin faizsiz taksit algısıyla bütçelerinin üzerinde borç yüküne girebildiği belirtiliyor.
Haberde ayrıca bankacılık verilerinin, dijital yönlendirmeyle yapılan peşin ve taksitli alışverişlerin hane halkı borçluluk oranlarında belirgin bir paya ulaştığını ve borç çevrim maliyetlerini yukarı çektiğini gösterdiği ifade ediliyor. Yüksek enflasyon dönemlerinde nakit taşıma maliyetinin artmasıyla bireysel kredi kartı bakiyelerinde reel büyüme görüldüğü, taksit ve nakit avans sınırlamalarının ise harcama hızını tamamen kesemediği aktarılıyor.
Yasal takip ve yapılandırma riski
Metinde, bu tüketim modelinin aylık asgari ödeme tutarlarını karşılamayı zorlaştırabildiği, bunun da icra ve borç sarmalı riskini artırdığı belirtiliyor. Son bölümde, dijital yönlendirmelerle beslenen harcama düzeninin kredi notunun düşmesi ve borç yapılandırma maliyetlerinin artmasıyla sonuçlanabildiği ifade ediliyor.
Bu içerik bilgilendirme amacı taşır. Yatırım tavsiyesi değildir.
Temsili illüstrasyon
Kaynak: Ekonomim.